他社からの借入がある状態で車の購入を考えていると、ローン審査に通るか不安を感じることが多いのではないでしょうか。
借金が残っていても、借入状況や返済状況によっては、マイカーローンを組める可能性はあります。
本記事では、審査で確認される基準や申し込み前にできる対策、信販会社を通さない選択肢まで詳しく解説します。
ご自身の状況に最適な車の購入方法を見つけて、日々の生活をより豊かにするお気に入りの一台を手に入れましょう。
借金があっても車のローンに通る可能性はある
結論として、他社借入が残っていても車のローン審査に通る可能性はあります。金融機関や信販会社が重視するのは借入の有無そのものではなく、継続的な返済能力と家計収支の健全性だからです。
まずは審査の仕組みを正しく把握し、事前の準備を整えて申し込みに臨むことが大切です。
他社借入があっても即審査落ちになるとは限らない理由
ローンの審査担当者は、他社借入の存在だけで機械的に融資を否決することはありません。毎月の定期的な収入があり、過去の返済を期日通りに続けている実績があれば、信用力は前向きに評価されます。
例えば、消費者金融やクレジットカードのリボ払いが残っていても、延滞なく支払っていれば審査の土台に乗ります。誠実な返済実績を積み重ねていれば、過度に審査を恐れる必要はありません。
車のローン審査で確認される返済負担率の目安
車のローン審査で確認される指標の一つが、返済負担率です。返済負担率とは年収に占める年間返済総額の割合を指します。返済負担率の計算では、以下の項目を使用します。
- 税込年収
- 他社借入の年間返済額
- 車のローン年間返済予定額
計算式は「(年間の他社返済額 + 車の年間返済予定額)÷ 税込年収 × 100」で求められます。
三菱UFJ銀行の解説を参照すると、返済比率の上限は、一般的に年収の25%〜35%程度とされています。(ただし、これはすべての金融機関に共通する審査基準ではありません。)出典:三菱UFJ銀行「マイカーローン(自動車ローン)の審査のポイント基準とは?申し込みから借入までの手順について解説!」(2023年5月23日公開)
例えば、年収300万円で返済負担率の目安を30%とする場合、年間の返済総額を90万円(月額約7.5万円)以内に抑える計算になります。
関連記事:中古車の分割払いとは?審査に不安がある場合の方法や条件も解説
車のローン審査でチェックされる主要項目
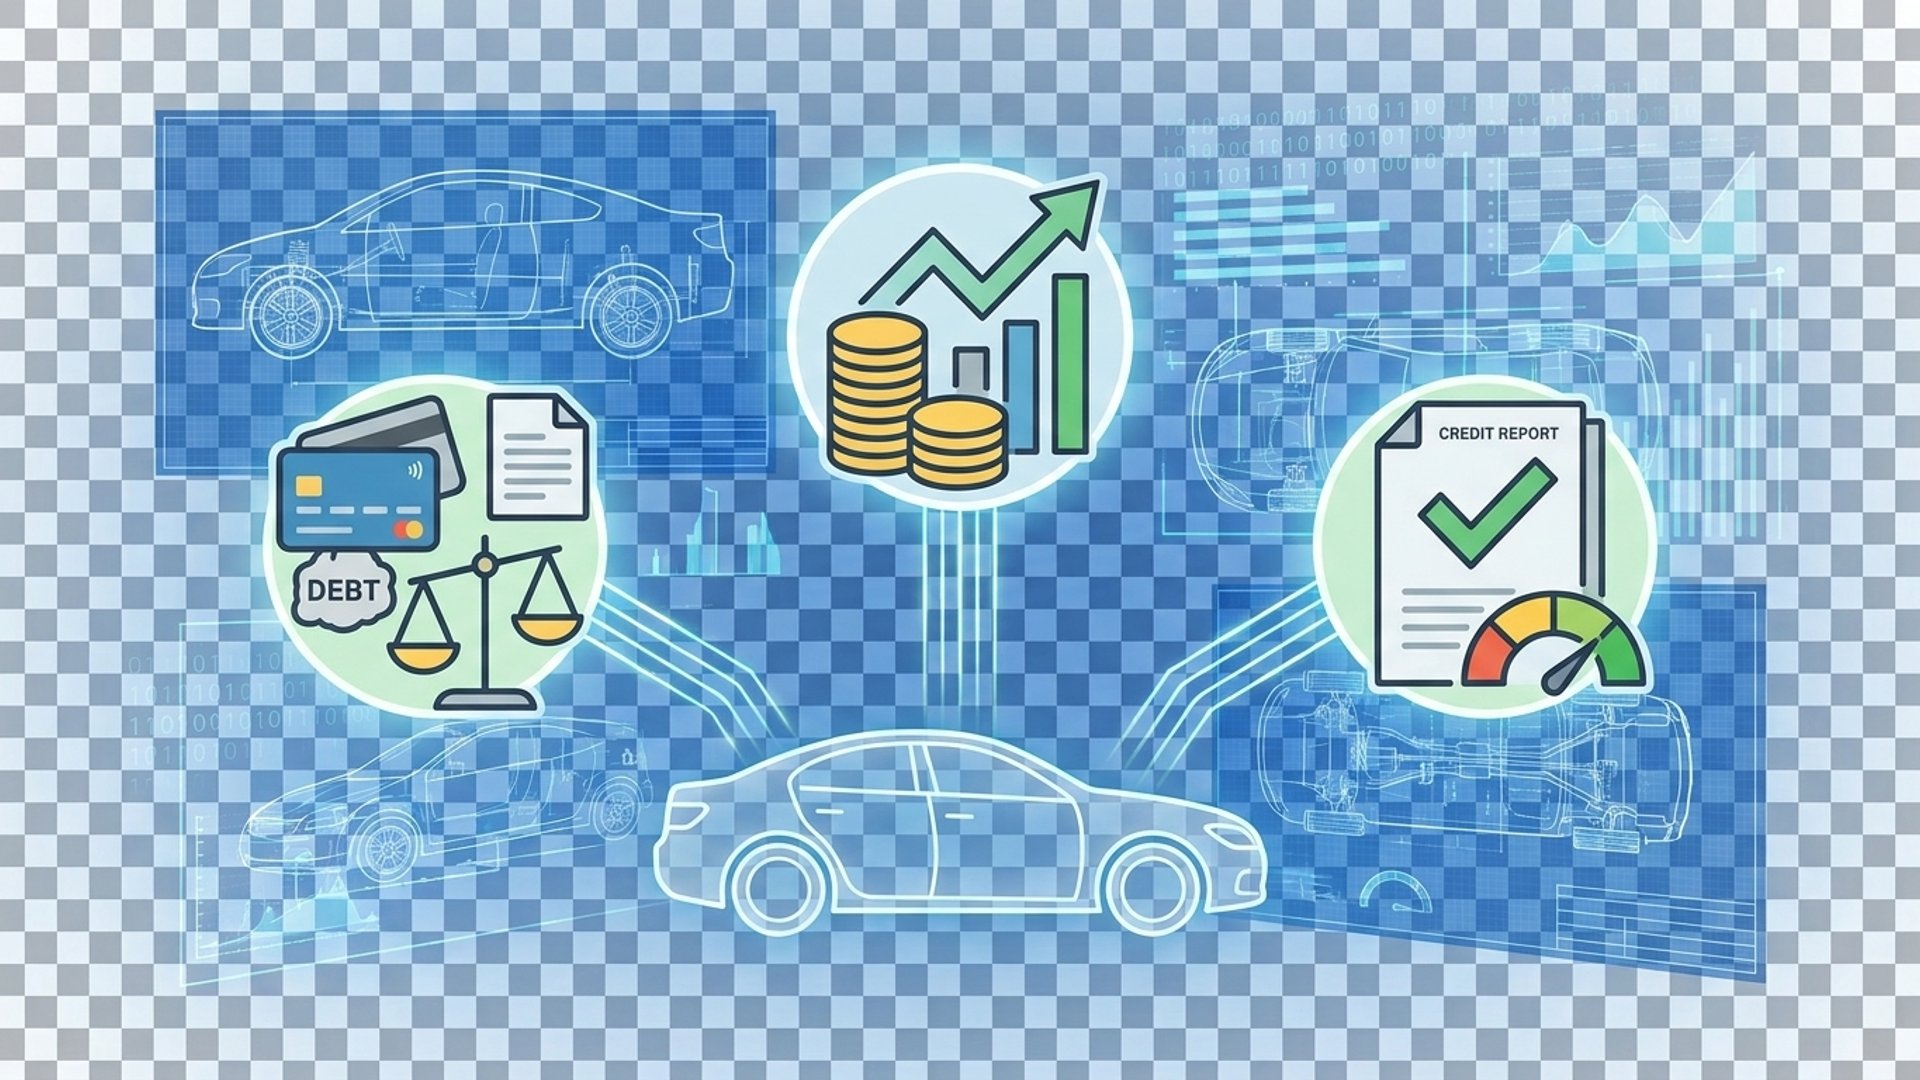
車のローン審査では、申込者の返済能力を多角的に測定するため複数の項目が確認されます。金融機関は年収・借入状況・信用情報の3つを総合的に評価して融資の可否を判断する仕組みです。
どの項目に重点が置かれるかをあらかじめ知っておけば、申込前の適切な対策を立てやすくなります。
1. 年収と職業・勤続年数の安定性
審査において最も基本的な評価基準となるのが、毎月の安定した収入源の有無です。雇用形態や勤続年数、勤務先の規模などは、収入の継続性を測る重要な材料となります。
一般的に勤続年数は1年以上がひとつの目安とされ、同じ職場に長く勤めているほど有利に働きます。アルバイトや契約社員であっても、毎月の収入が一定であれば審査の対象となるケースは少なくありません。
2. 他社借入の件数と総借入残高
他社からの借入総額だけでなく、何社から借りているかという借入件数も厳しく見られます。借入総額が同じ100万円であっても、1社からの借入と4社からの借入では受ける印象が大きく異なるためです。
銀行カードローンや消費者金融からの借入、クレジットカードのキャッシング利用残高なども審査で確認されることがあります。
3. 信用情報の記録と固定支出のバランス
審査では個人信用情報機関に照会が行われ、過去の返済履歴が細かくチェックされます。日本には主に以下の3つの信用情報機関が存在し、ローンの利用履歴を管理しています。
- 株式会社シー・アイ・シー(CIC)
- 株式会社日本信用情報機構(JICC)
- 全国銀行個人信用情報センター(KSC)
信用情報機関には、契約内容や過去の入金状況、現在の残高などが正確に登録されています。家賃や生活費などの固定支出と手取り収入のバランスが取れており、無理のない返済計画が立っているかが重視されます。
関連記事:アルバイトでも車ローンは組める?審査条件や借入額と不安な場合の対策
借金がある状態で車のローン審査が不利になるケース
借入があること自体は直ちに問題とならないものの、特定の条件が重なると審査通過は厳しくなります。特に信用情報の異動情報や過度な多重債務は、返済リスクが高いと判断される要因です。
ご自身が不利な状況に該当していないか、申し込む前に現状を整理しておきましょう。
信用情報機関に長期延滞や債務整理の履歴がある
信用情報に「異動」と呼ばれる事故情報が記録されている場合、一般的なローン審査の通過は困難です。返済期日から61日以上または3ヶ月以上の支払遅延が発生すると、長期延滞として登録されます(出典:CIC 信用情報の使われ方)。
各機関(CIC/JICC/KSC)で保持期間が異なるため、正確な期間は該当機関の公表情報を確認するようにしてください。携帯電話本体の分割代金やクレジットカードの未払いによる延滞も対象となるため注意が必要です。
借入件数が多く返済負担が大きい
他社借入の件数が多く、車のローンを加えると返済負担が大きくなる場合は、審査で不利になることがあります。
リボ払いやキャッシングを複数社で頻繁に利用していると、多重債務者として警戒されてしまいます。
関連記事:債務整理中・完済後に車ローンは組める?申込時期と別の購入方法を解説
車のローン審査に通りやすくするための3つの対策
借金がある状態で車のローンを申し込む場合は、事前に借入状況や購入予算を見直すことが大切です。
申し込みを行う前に、以下の3点を確認し、できることから対策を進めましょう。
1. 少額借入を完済して借入件数と総額を減らす
複数の借入先がある場合は、無理のない範囲で借入残高や件数を減らすことを検討しましょう。
例えば、キャッシングの借入残高5万円を完済して解約すれば、借入件数が減り返済負担率も直接的に改善します。使っていないカードローンの契約枠が残っているだけでも借入可能額と見なされるケースがあるため、不要な枠は解約するのが得策です。
2. 頭金を入れてローンの借入希望額を抑える
車体価格の全額をローンで組むのではなく、手元の自己資金から頭金を支払うことで借入希望額を抑えられます。借入希望額を小さくできれば、その分だけ毎月の返済額が減少し、返済負担率の基準をクリアしやすくなります。
例えば150万円の車両を購入する際に30万円の頭金を入れれば、借入希望額は120万円に下がり、月々の返済負担を大きく軽減できます。
3. 連帯保証人を立てられるか確認する
ローンの種類によっては、審査結果に応じて連帯保証人を求められる場合があります。安定した収入のある連帯保証人を用意することで、ローンを利用できる可能性があります。
連帯保証人として認められるかは、収入状況や信用情報などをもとに判断されます。親族や配偶者であっても、必ず認められるわけではありません。
ただし、銀行や信販会社のローンでは、利用者が自由に連帯保証人を追加できない場合もあります。申し込み先に保証人の設定が可能か確認しましょう。
状況に合わせて選ぶ車のローン3種類
自動車の購入時に利用できるローンには複数の種別が存在し、それぞれ特徴が異なります。借入状況や信用状態に合わせて最適な借入先を選択することが、審査通過への近道となります。
主な3つのローンのメリットと注意点を正しく把握して、自分に合った商品を選定しましょう。
| ローン種別 | メリット | 注意点 |
|---|---|---|
| 銀行系マイカーローン | 比較的低金利の商品があり、利息負担を抑えやすい | 他社借入や返済履歴、収入状況などが審査に影響する |
| ディーラー・信販系ローン | 車の購入と同時に申し込めるため、手続きを進めやすい | 金利が高めの場合があり、完済まで所有権が留保される商品もある |
| 自社ローン | 販売店独自の審査により、他社借入がある方も相談しやすい | 手数料や保証人の条件が販売店ごとに異なり、総支払額の確認が必要 |
1. 比較的低金利の商品がある銀行系マイカーローン
銀行や信用金庫が提供するマイカーローンには、比較的低金利の商品があります。返済時の利息負担を最小限に抑えられる点が魅力です。
審査では、他社借入の残高や件数、過去の支払い遅延などが影響します。借入件数がなく、勤続年数や年収が十分に安定している方向けの選択肢と言えます。
2. 購入手続きと併せて申し込めるディーラー・信販系ローン
自動車ディーラーや中古車販売店が提携する信販会社を通じて組むローンです。商品によっては、ローンの完済まで車両の所有権が販売店や信販会社に留保される場合があります。
店舗で車を選ぶと同時にその場で申し込み手続きが完結し、審査結果も迅速に出ます。ただし金利が高めに設定されていることも多く、借入額が多すぎると返済負担が増加する点には注意が必要です。
3. 信販会社の審査を通さず独自審査を行う中古車販売店の自社ローン
自社ローンは、信販会社を介さずに中古車販売店と購入者が直接分割払いの契約を結ぶ仕組みです。過去の信用情報機関のデータ照会を行わず、現在の収入状況をもとに独自の基準で審査を行う販売店も多く見られます。ただし、照会を行う場合や外部保証と連携する場合もあるため、事前に販売店へ確認してください。
自社ローンの中には金利0%と案内される場合もありますが、実質費用は頭金・保証料・手数料等を含めて検討する必要があります。利息の代わりに手数料などが車両価格に含まれる場合があるため、販売店ごとに契約条件を事前確認することが大切です。
借金がある方の自社ローン利用とファンカーズの特徴
他社借入や過去の履歴が原因で一般ローンの利用が難しい方には、中古車販売店の自社ローンが適しています。自社ローンは販売店が直接リスクを管理するため、現在の生活状況を重視した柔軟な対応が可能です。
ここでは、自社ローンの仕組みと、独自審査で車選びをサポートする専門店の特徴を紹介します。
自社ローンにおける独自審査の仕組みと返済計画の立て方
自社ローンの審査では、過去の金融事故データのみで機械的に判断せず「今現在の収入で毎月確実に払えるか」を重視します。店舗スタッフと対話しつつ、現在の月収や固定費を踏まえて無理のない月々の支払額を個別に設定します。
販売店が利用者の移動手段の確保に寄り添い、二人三脚で返済プランを組み立てる点が特徴です。日々の生活費を圧迫しない現実的な返済計画を立てることで、安心して車に乗り続けることができます。
ファンカーズの独自審査とマイカー応援プランの活用
ファンカーズは、株式会社ケイズコーポレーションが運営する自社ローン中古車販売専門店です(当サイト運営会社のサービスです)。信販会社を通さず、お客様と店舗が直接分割払い契約を結ぶ「自社ローン」で、過去の信用情報よりも現在の支払い能力を重視した独自審査を行います。
パート・アルバイト・年金受給者・シングルマザーなど、他社でローンを断られた方の相談も受け付けています。また、「みんなのマイカー応援プラン」では、信販会社を通さない独自審査を行っています。原則としてサポーター(連帯保証人)2名が必要ですが、一般的なローンの審査に不安がある方もマイカー購入を目指せます。
直接契約のため審査結果は最短即日で連絡できるのも特徴です。さらに販売車両はAISなど第三者鑑定機関の検査を受け、評価書を開示しています。
国産車・輸入車を扱い、店舗は愛知・岐阜・大阪・埼玉・東京で展開しています。LINEと郵送での契約・全国納車に対応しているので、店舗がない地域でもご利用が可能です。仮審査はWebフォームまたはLINEで申し込めるので、お気軽にお問合せください。
\ カンタン無料審査!他社で断られた方もご相談ください! /
借金があっても車のローンに通るかに関するよくある質問
借入を抱えながら車のローンを検討する際によく寄せられる疑問をQ&A形式でまとめました。事前に細かな疑問を解消しておくことで、不安なく審査手続きを進めることができます。
正しい知識を身につけて、適切な判断を下せるように準備しておきましょう。
Q. 消費者金融からの借入は車のローン審査で分かりますか?
はい、消費者金融からの借入状況は、ローン審査で確認されることがあります。
借入があることを隠して申込書に虚偽の記載をすると、不誠実と見なされて審査落ちの原因になります。他社借入の申告欄には、正確な残高と借入先を正直に記載することが大切です。
Q. 過去に債務整理をしていても組める車のローンはありますか?
債務整理の有無による審査への影響は個別判断になりますが、自社ローンであれば購入の選択肢を見出せる可能性があります。通常のオートローンは信用情報に事故情報が残っている間は機械的に否決される傾向があります。
一方で、信販会社を通さない販売店独自の自社ローンなら、現在の支払い能力を基準に相談に乗ってもらえます。自社ローンの場合でも費用や契約条件が通常のオートローンと異なる場合があるため、審査基準や手数料、実質負担を事前に確認した上で申し込みましょう。
Q. 審査に申し込む前に他社借入をすべて完済すべきですか?
すべてを完済する必要はありませんが、少額の借入だけでも完済しておくことが望ましいです。
手元の生活防衛資金を使い切らない範囲で、無理のない繰り上げ返済を行いましょう。
まとめ:借金あっても車のローン通るか不安なときの重要ポイント
他社からの借入がある状態でも、適切な対策を講じることで車のローン審査に通る可能性はあります。
もし過去の延滞履歴や借入件数の多さによって銀行や信販会社のローン審査に通らない場合でも、諦める必要はありません。信販会社を介さず独自の審査を行う自社ローンであれば、一般的なローンの審査に通らなかった方も購入を検討できる可能性があります。
まずはご自身の現在の借入状況と収支のバランスを正確に把握し、無理のない返済計画を立てることから始めましょう。
審査に不安を感じている方は、LINEやWebフォームから手軽に相談できるファンカーズの自社ローン仮審査を試してみてはいかがでしょうか。
家田 浩二
株式会社ファンカーズ 代表取締役
「過去ではなく、現在と未来を見る」という理念のもと、自社ローンを活用した車の購入サポートを展開。金融事故や信用不安を抱える方でも愛車を手にできる環境づくりに取り組み、車を通じた社会的信用の回復を全力でサポートしている。
コラム一覧に戻る