車のローン審査に落ちてしまい、なぜ通らなかったのか不安を感じていませんか。
マイカーローンの審査に通らない背景には、年収と借入額のバランスや過去の支払い履歴など、明確な要因が存在します。
審査基準の仕組みや適切な改善策を把握すれば、ご自身の状況に合った方法で車を手に入れる道が見つかります。
信販会社の審査に不安がある方でも検討できる選択肢を知り、前向きに車の購入計画を進めていきましょう。
車のローン審査に通らない主な理由
結論として、車のローン審査に通らない主な理由は返済能力や信用情報の基準を満たしていない点にあります。審査では現在の収入に対する年間返済負担の割合や、過去の金融取引における客観的な履歴が厳格に確認されるためです。
審査落ちとなる代表的な要因は以下の4点に整理できます。
- 年収に対する借入希望額の超過
- クレジットカードや携帯代の滞納履歴
- 勤続年数の短さや収入の不安定さ
- 短期間での複数ローンへの申込み
これらの中で1つでも懸念点があると、返済が滞るリスクを警戒されて審査を通過しにくくなります。まずは自身が該当していないか、細かな要因を順番に確認していきましょう。
年収に対して借入希望額が高すぎる
年収に対する年間返済総額の割合を示す返済負担率が基準を超えていると、審査に通りにくくなります。一般的にマイカーローンでは、他の借入れを含めた年間返済総額が年収の25%から35%程度に収まっているかが重視されます。
例えば年収300万円の方が車両価格250万円のフルローンを組むと、年間の返済負担が重くなり審査で否決される傾向があります。希望額が現在の収入規模に見合っているかを客観的に見直すことが不可欠です。
過去のクレジットカードや携帯代の滞納履歴がある
クレジットカードの支払いやスマートフォンの端末分割代金を延滞した経験があると、信用情報に記録が残ります。割賦販売法や貸金業法に基づく指定信用情報機関には、契約や返済の履歴が一定期間登録されるためです。
指定信用情報機関(CIC)では、返済日から61日以上または3ヶ月以上の支払遅延が発生した場合に「異動情報」として登録されます。数日程度の短期の遅れは通常「異動」には至らないものの、月々の入金状況を示す入金履歴に遅延が記録され、繰り返すと審査に影響を及ぼすため注意が必要です。
勤続年数が短い、または収入が不安定と判断された
転職した直後で勤続年数が1年未満の方や、月ごとの収入変動が大きい働き方は慎重に判断されます。金融機関は融資期間中にわたって安定した返済が継続できるかを厳密に見極めるためです。
勤続年数は一般的に1年以上がひとつの目安とされ、同一勤務先での継続性が信頼につながります。パートやアルバイト、個人事業主などの雇用形態では、収入の安定性を補足する書類や保証人を求められる場面が少なくありません。
短期間に複数のローンへ申し込んでいる
短期間のうちに何社ものマイカーローンやカードローンへ同時に申し込むと、審査で警戒される傾向があります。公式な基準は公表されていないものの、短期間に多数の申込みを重ねると資金繰りに問題を抱えているのではないかと判断されやすいためです。
ローンへの申込履歴は、信用情報機関に照会日より約6ヶ月間保有され、各審査会社から確認できます。短期間に複数の申込みを行う状態は審査において不利に働きやすいため、連続した申込みは控えましょう。
関連記事:カーリースの審査に通らないのはなぜ?理由と落ちた後の対処法を解説
車のローン審査に落ちた直後に避けるべき行動
結論として、審査落ちの直後は手当たり次第の申込みやリスクの高い業者への接触を避けるべきです。焦って不適切な行動を取ってしまうと、申込み履歴が増えて今後の審査に影響したり、悪質な業者とのトラブルに巻き込まれたりする可能性があるためです。
審査落ちの直後に避けるべき代表的な行為は以下の3点です。
- 原因を確かめない連続申込み
- 年収や借入状況の虚偽申告
- 無登録業者やヤミ金融の利用
不要な申込みを重ねたり、トラブルに巻き込まれたりしないよう、正しいリスクを把握しておきましょう。特に注意したい2つのNG行動について解説します。
原因を調べずに別のローンへ手当たり次第に申し込む
審査に落ちた理由を検証しないまま、別の銀行や信販会社へ連続して申し込むのは避けてください。審査落ちの原因が解消されていない限り、他社でも同様に否決される可能性が高いためです。
さらに連続して申し込む行為自体が信用情報機関に記録され、警戒される要因になります。一度審査に落ちた際は、新たな申込みを控え、自身の収支状況や信用情報を整理することに専念しましょう。
虚偽の申告や「審査なし」を謳う違法業者の利用
審査を少しでも有利に進めようとして、年収や勤務先、他社借入の金額を偽って申告することは厳禁です。申込データは信用情報機関の照会や各種証明書類の提出によって照合され、虚偽はすぐに発覚します。
また「誰でも審査通過」「審査なしで100%融資」などと謳う無登録の違法業者には絶対に関わってはいけません。法外な手数料を請求されたり、悪質な取り立て被害に遭ったりして生活が破綻する重大な危険を伴います。
関連記事:ブラックでも買える車はある?購入しやすい条件とローン・車屋の選び方
車のローン審査に通りやすくする4つの改善策
結論として、借入希望額の調整や他社借入れの整理を行うことで審査通過の可能性を高められます。審査会社が懸念する返済リスクを自ら減らすアプローチが最も効果的であるためです。
審査通過率を高めるための主な改善アプローチは以下の4点です。
- 頭金の増額と借入希望額の減額
- クレジットカードや小口ローンの完済
- 安定収入のある親族の連帯保証人設定
- 信用情報の保有期間経過待ち
自身の状況に合わせてこれらの対策を組み合わせることで、審査会社からの信用を高められます。具体的な4つの改善手順を順に解説します。
1. 頭金や車種・グレードの見直しで借入額を減らす
借入希望額をできる限り小さく抑えることは、返済負担率を下げて審査を有利にする直接的な方法です。車両価格の全額を借りるのではなく、一定割合の頭金を用意すれば月々の返済負担を軽減できます。
頭金を支払って借入希望額をできる限り下げることで、審査の通過率は高まる傾向にあります。
また、状態の良い中古車へ変更したり、希望車種のグレードを見直したりして総支払額を抑える調整も現実的で有効な対策です。
2. リボ払いや他社の小口借入れを先に完済する
現在利用しているクレジットカードのリボ払い残高や、消費者金融のカードローンを事前に整理しておきましょう。他社借入れの件数や毎月の返済額は、そのままマイカーローンの返済可能枠を圧迫してしまうためです。
少額の借入れであれば事前に完済し、使っていないカードのキャッシング枠も解約しておきましょう。借入件数や枠を減らすだけでも、返済能力の評価が向上しやすくなります。
3. 安定収入のある親族に連帯保証人を依頼する
自身の年収や勤続年数に不安がある場合は、安定した収入を持つ親族に連帯保証人を依頼する方法があります。万が一返済が滞った際に代わりに支払う保証人が立てば、審査会社の貸倒れリスクが下がるためです。
連帯保証人には定職に就いて継続収入のある親や配偶者、兄弟姉妹が適しています。ただし、連帯保証人自身にも所定の審査基準が適用されるため、信用情報に問題のない身内へ事前に相談し承諾を得ておく必要があります。
4. 信用情報の記録が更新されるまで期間を空ける
過去に滞納履歴や債務整理の経験がある場合は、信用情報機関からネガティブな記録が抹消される時期を待ちます。信用情報に異動情報が残っている間は、大手信販会社や銀行の自動審査で機械的に落とされることが多いためです。
信用情報の記録が残る期間は情報の種類によって異なります。延滞や債務整理などの異動情報は、原則として完済や契約終了から5年程度記録が残ると言われています。
なお、自身の信用状態は、CICやJICCなどの各信用情報機関へ、インターネットや郵送から開示請求を行うことで確認が可能です。
審査基準が異なる車のローン3つの種類
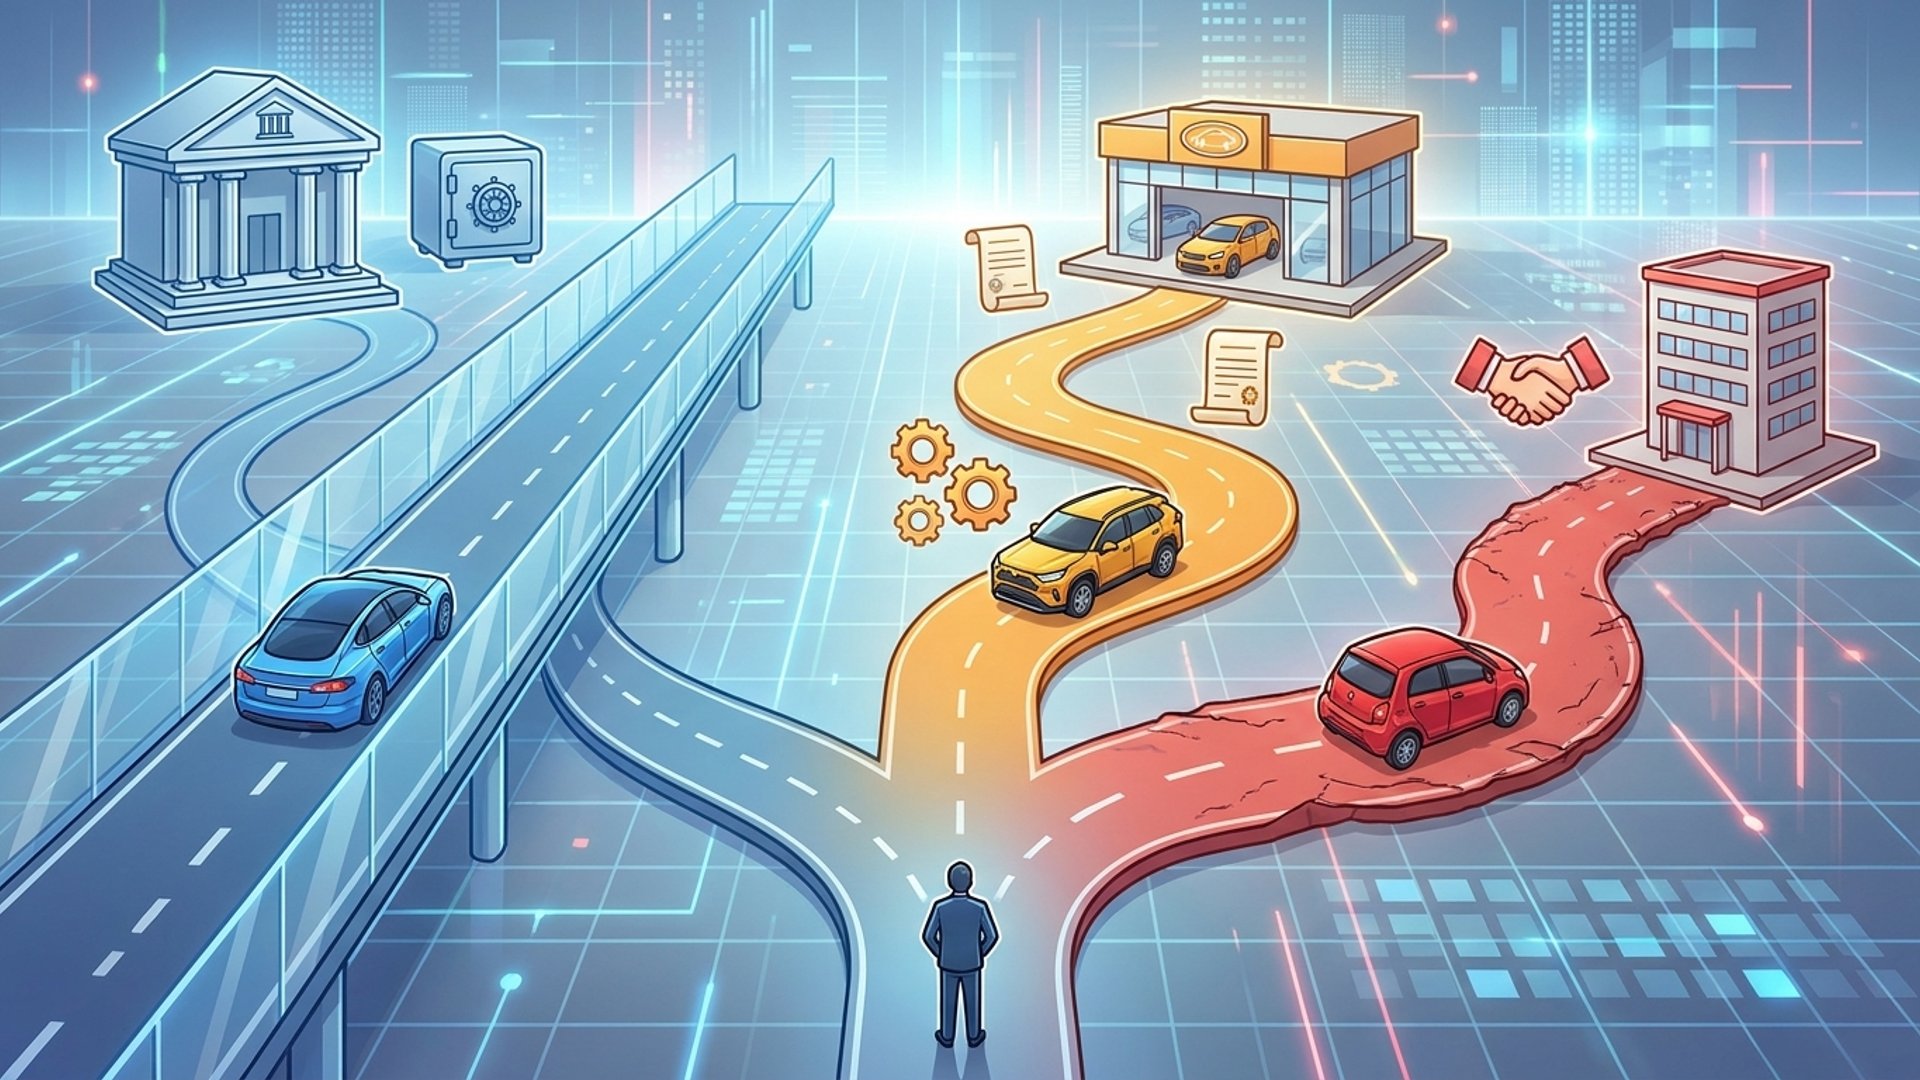
結論として、車のローンは銀行系・ディーラー系・自社ローンの3種類に分かれ、それぞれ審査基準や費用体系が異なります。自身の信用状況や返済計画に応じて、適切なローンの種類を選択することが重要です。
自動車購入で用いられる代表的なローン形態は以下の3種類です。
- 銀行系マイカーローン
- ディーラーローン(信販系)
- 自社ローン(店舗直接分割払い)
ローンの種類によって審査基準や費用体系、審査にかかる時間が異なります。各ローンの特徴を比較表で整理しました。
| ローンの種類 | 金利相場の目安 | 審査の厳しさ | 審査スピード |
|---|---|---|---|
| 銀行系マイカーローン | 年1.5%〜4.0%程度(一般的) | 厳格 | 数日〜1週間程度 |
| ディーラーローン(信販系) | 年4.0%〜8.0%程度(一般的) | 普通 | 数十分〜即日 |
| 自社ローン(店舗直接) | 販売店ごとの設定(手数料・保証料が含まれる場合あり) | 独自基準 | 即日〜数日 |
低金利だが審査基準が厳格な銀行系マイカーローン
銀行や信用金庫などの金融機関が提供するマイカーローンは、一般的に年1.5%から4.0%程度という低金利が魅力です(出典:SOMPOホールディングス マイカーローンの審査基準)。借入当初から車両の所有権が購入者本人になる点もメリットと言えます。
その反面、審査基準は3つのローン形態の中で最も厳格に定められています。年収や勤続年数、過去の信用情報などが確認されるため、返済能力や信用情報に不安がある場合は審査に通らない可能性があります。
審査スピードが早めのディーラーローン(信販系)
自動車販売店で車を選ぶと同時にその場で申し込めるのが、信販会社を経由するディーラーローンです。審査の手続きがスムーズで、早ければ数十分から数時間で結果が判明します。
銀行系ローンに比べると審査の間口はやや広いものの、金利相場は一般的に年4.0%から8.0%程度と高めに設定される傾向にあります。完済するまでは車の所有権が販売店や信販会社に留保される所有権留保の形をとるのが一般的です。
店舗と直接分割払い契約を結ぶ自社ローン
自社ローンとは、信販会社を通さずに中古車販売店と購入者が直接分割払いの契約を交わすシステムです。販売店が割賦販売法などの関連法令を遵守し、独自基準で分割払いを受け付けています。
審査では過去の信用情報履歴よりも、現在の安定した収入や支払いの意思が重視される傾向にあります。金利の代わりに手数料や保証料などが車両本体価格に含まれる場合があるため、総支払額や月々の支払条件を事前にしっかり確認することが大切です。
一般的なオートローンに通らない場合の車購入の選択肢
結論として、一般的なオートローンに通らない場合でも、現金購入や独自基準の自社ローンといった選択肢があります。信用情報に不安がある状態でも、支払方法を柔軟に選ぶことで生活に必要な車を確保できるためです。
ローン審査落ち後に検討できる現実的な代替手段は以下の2点です。
- 手元の貯金で購入する格安中古車の一括購入
- 現在の支払い能力を重視する自社ローンを検討する
まとまった現金を今すぐ用意できるか、それとも毎月の分割払いで支払っていきたいかによって選ぶべき方向性が分かれます。それぞれの特徴を整理して最適な方法を選びましょう。
手元の貯金で購入できる格安中古車を一括払いで選ぶ
手元の預貯金を使って、総額30万円から50万円程度で手に入る格安の中古軽自動車などを現金一括で購入する選択肢です。借入れを行わないため審査は一切不要であり、金利や手数料の負担も発生しません。
毎月のローン返済に追われる心配がなく、生活の再建に集中できる点が強みです。ただし価格が極端に安い車両は年式が古かったり走行距離が多かったりするため、購入後の維持費や修繕費用をあらかじめ見込んでおく必要があります。
現在の支払い能力を重視する自社ローンを検討する
手元にまとまった資金がなく、分割払いで実用的な車を手に入れたい場合は自社ローンが有力な候補です。信販会社を使わないため、過去の延滞歴があっても現在の仕事や生活状況をもとに相談に乗ってもらえます。
通勤や子どもの送り迎え、仕事で車が不可欠な方にとって、生活の足を諦めずに済む心強い仕組みです。毎月の手取り収入から無理なく支払える返済計画を販売店と一緒に組み立てることで、安心して車に乗り始められます。
ファンカーズの自社ローンが審査に不安な方に選ばれる理由
株式会社ケイズコーポレーションが運営するファンカーズは、自社ローン中古車販売専門店として、信販会社を通さない独自審査と明瞭な品質管理で車を必要とする方を支援しています。
ファンカーズが選ばれている主なポイントは以下の3点です。
- 現在の支払い能力を重視した独自審査
- 第三者鑑定書付きの高品質な中古車
- 連帯保証人プランによるオートローン審査不要の選択肢
過去の金融トラブルなどを理由に他社で断られた方でも、前向きに愛車を探せる体制を整えています。選ばれ続けている具体的な3つの理由を紹介します。
信販会社を通さない独自審査で現在の返済能力を重視
ファンカーズの自社ローンでは、信販会社を通さずにお客様と店舗が直接分割払いの契約を結びます。過去の信用情報よりも、現在の支払い能力を重視した独自の審査基準を採用しています。
パート・アルバイト・年金受給者・シングルマザーの方など、他社でローンを断られた方の相談も受け付けています。直接契約のため審査結果は最短即日で連絡され、お急ぎの方でもスムーズに手続きを進められます。
第三者鑑定機関による評価書付きの高品質な中古車を提供
お客様に長く安心して乗っていただくため、全車に厳格な品質管理を実施しています。AISなどの第三者機関による検査をクリアし、修復歴や車両状態を明記した評価書を必ず開示しているのも特徴です。
ファンカーズでは、軽自動車から輸入車までラインアップが豊富で、ご予算や目的に合わせた車選びが可能です。また、愛知・岐阜・大阪・埼玉・東京に店舗を展開しており、遠方への全国納車にも対応していますので、お住まいの地域を問わずご利用いただけます。
オートローン審査なしで選べる「みんなのマイカー応援プラン」
より確実にお車を必要としている方に向けて、独自の「みんなのマイカー応援プラン」を用意しています。このプランは、原則としてサポーター(連帯保証人)2名を立てる条件を満たすことで信販会社のオートローン審査不要で購入できる特別なプログラムです(※サポーター様への確認手続き等がございます)。
仕事で車を使う方向けに軽貨物の黒ナンバー登録手続き支援を行っているほか、LINEと郵送による契約や全国納車に対応しています。車のローンが通らないとお悩みの方は、お気軽にご相談ください。
\ カンタン無料審査!他社で断られた方もご相談ください! /
自社ローンを利用して車を購入する際の手順
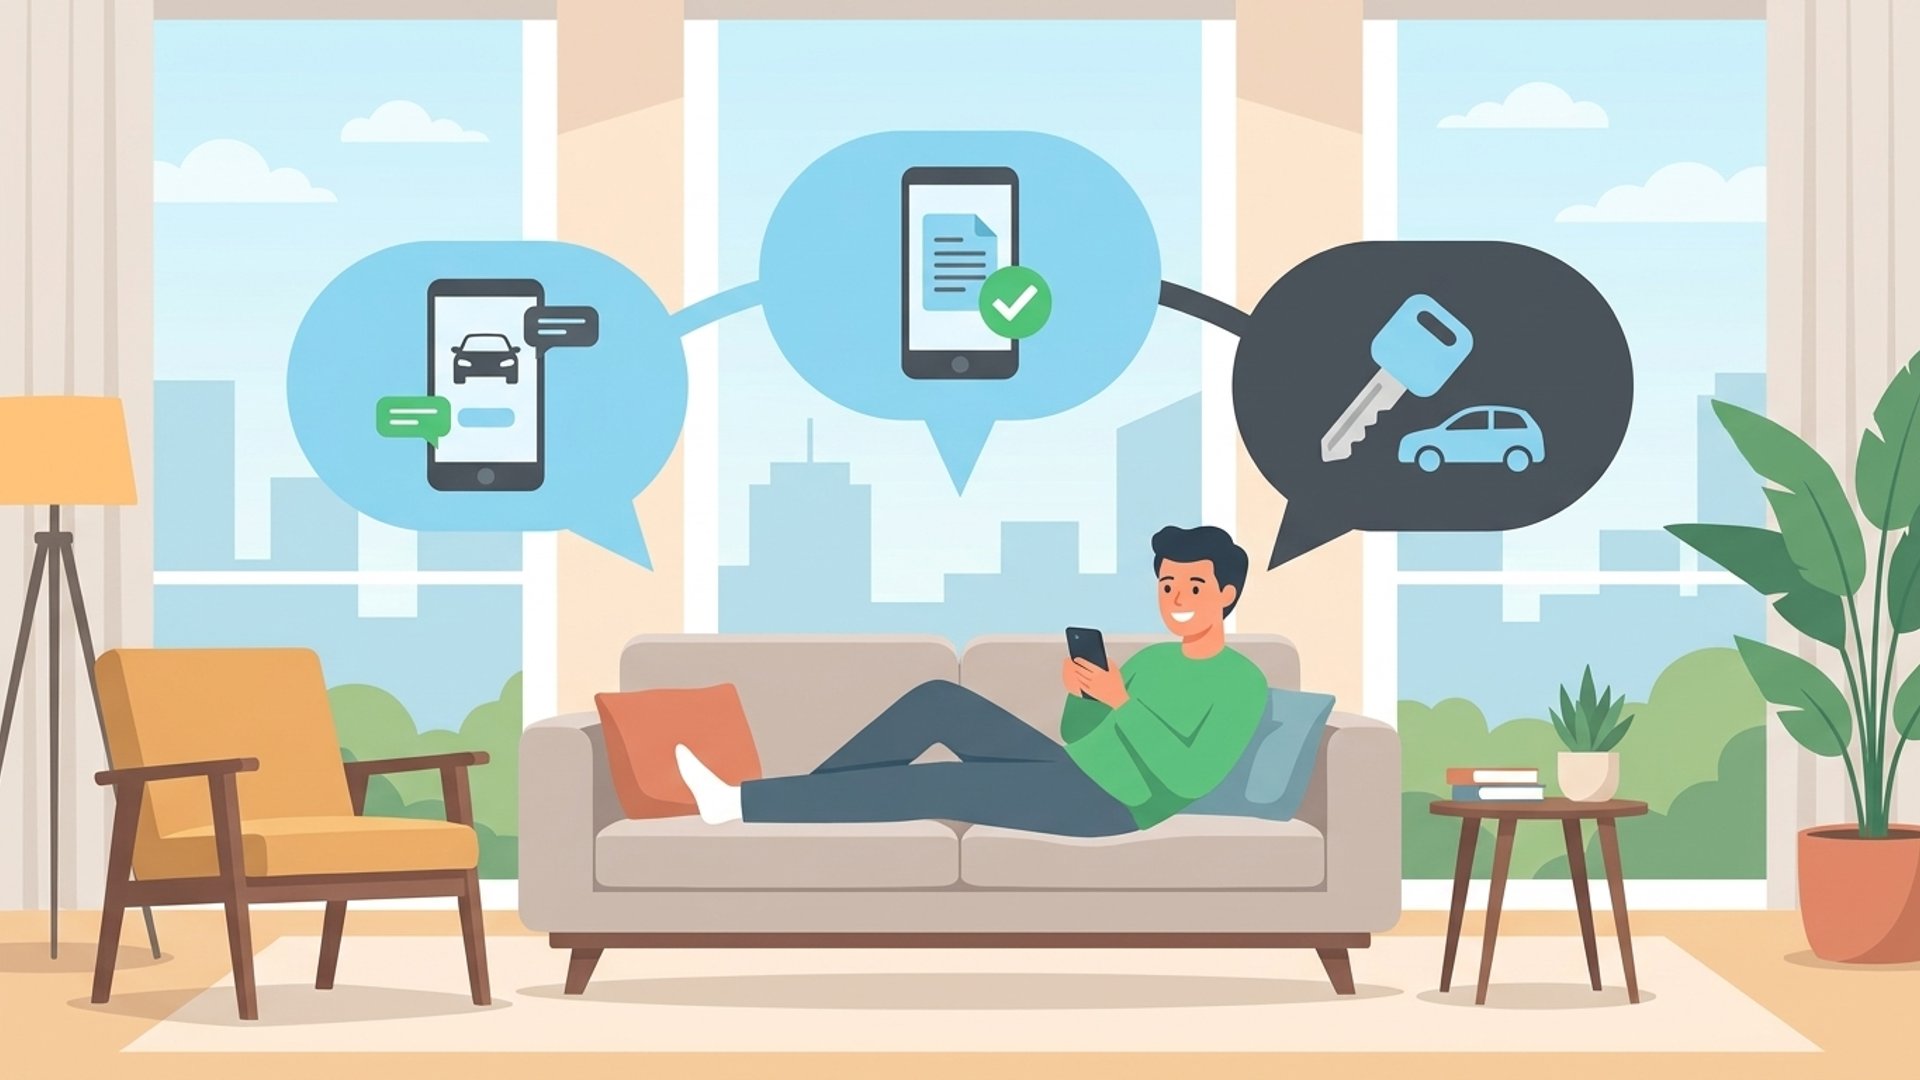
ファンカーズの自社ローンでの車購入はWeb相談から納車まで3つのステップで完了します。店舗へ何度も足を運ぶことなく、スマートフォンを活用して自宅にいながら手続きを進められるためです。
購入までの基本的な流れは以下の3ステップです。
- WebまたはLINEでの仮審査・無料相談
- 返済希望額に合わせた希望車両の選定
- 契約手続きと整備・納車
事前に手順を把握しておくことで、必要書類の準備やスケジュールの調整が格段にスムーズになります。納車までの具体的な流れを確認していきましょう。
Webフォームまたは公式LINEから仮審査・無料相談を申し込む
まずはファンカーズ公式サイトのWebフォーム、または公式LINEアカウントから仮審査・無料相談を申し込みます。現在の就労状況や希望する車のタイプなどを入力するだけで、手軽に受付が完了します。
専門のスタッフが現在の返済能力を丁寧にヒアリングし、自社ローンの利用可否や目安となる予算枠を最短即日でお伝えします。ローン審査に不安がある段階でも、気軽に現状を相談できる環境が整っています。
月々の返済希望額に合わせて希望の車両を選ぶ
仮審査で提示された予算枠と毎月の返済希望額をもとに、店頭や在庫リストから乗りたい車を選びます。無理のない返済計画を立てるため、スタッフが生活費とのバランスを考慮しながら最適な車種をご提案します。
ファミリー向けのミニバンから通勤用の軽自動車、SUVまで多彩なラインアップから選択が可能です。第三者鑑定書付きの確かな状態を確認しながら、ご自身のライフスタイルにぴったりの1台をじっくり選べます。
契約手続きを完了し点検整備を経て納車される
購入する車両と支払いプランが確定したら、契約手続きへと進みます。来店での手続きはもちろん、LINEや郵送を活用した契約にも柔軟に対応しています。
契約完了後は提携工場にて法定点検や丁寧な整備が行われ、内外装のクリーニングを経て納車となります。全国納車に対応しているため、遠方にお住まいの方でも自宅近くで安心して愛車を受け取ることができます。
車のローンに通らない時に関するよくある質問
結論として、審査に関する疑問を事前に解消しておくことで、適切な次の一手を選択できます。審査の仕組みや落選後の正しい対処法について、多くの方が共通して抱く質問を整理しました。
多く寄せられる疑問点は以下の3点です。
- 審査落ち理由の開示可否
- 再申込みまでに空けるべき期間
- パートやアルバイトでの契約可否
疑問をあらかじめ解消しておくことで、審査落ちの不安を和らげ、適切な購入方法を選択できるようになります。それぞれの疑問に詳しくお答えします。
ローン審査に落ちた理由はローン会社に問い合わせれば教えてもらえますか?
ローン会社や信販会社へ直接問い合わせても、審査に落ちた具体的な理由を開示してもらうことはできません。審査基準は各金融機関の内部機密であり、トラブル防止のために非公開と定められているためです。
原因を突き止めたい場合は、自身の信用情報を開示請求したり、返済負担率を自分で計算したりして推測する必要があります。客観的なデータをもとに状況を振り返ることが、再挑戦への第一歩となります。
一度審査に落ちた場合、どれくらいの期間を空けて再申し込みすべきですか?
短期間に複数のローンへ申し込んだ場合は、申込履歴の保有期間である約6ヶ月を目安に、再申込みまで期間を空ける方法があります。ただし、期間を空けるだけで審査に通るわけではないため、滞納や他社借入れなどの原因を見直したうえで再申込みすることが重要です。
なお、現在の返済能力を独自に判断する自社ローンであれば、信販会社の申込履歴に関わらず相談が可能です。急ぎで車を必要としている方は、信販会社の審査を介さない自社ローンの利用を検討してみてください。
パートやアルバイト、派遣社員でも車のローンを組むことは可能ですか?
雇用形態がパートやアルバイト、派遣社員であっても、安定した収入があれば車を購入することは十分に可能です。銀行系ローンでは基準が厳しい傾向にありますが、ディーラーローンや自社ローンなら柔軟に対応してもらえます。
借入希望額を年収に見合った金額に抑えたり、頭金を用意したりすることで審査の通過率は上がります。ファンカーズの自社ローンでも非正規雇用の方からのご相談を日常的に受け付けており、無理のないプラン設計を提案しています。
まとめ:車のローンに通らない場合でも状況に合わせた選択肢を検討しよう
車のローン審査に通らない主な原因には、年収に対する返済負担率の超過、過去のクレジットカードや携帯代の延滞、勤続年数の短さなどが挙げられます。審査に落ちてしまった直後は、手当たり次第に申し込んだり違法業者に頼ったりせず、まずは借入額の減額や他社借入れの完済といった改善策を講じることが大切です。
また、銀行系や信販系のオートローン審査に不安がある場合でも、車を手に入れる選択肢は用意されています。ファンカーズの過去の信用情報ではなく現在の支払い能力を重視する中古車の自社ローンや、サポーター(連帯保証人)2名を立てることで信販会社のオートローン審査不要で利用できる応援プランなどを活用すれば、生活や仕事に必要な車を無理なく購入できます。
毎月の予算に合わせた適切な返済計画を立て、諦めずに自分に合った車選びを進めていきましょう。
車のローン審査に不安がある方や、他社で審査に落ちてしまった方は、まずはファンカーズの無料仮審査からお気軽にご相談ください。
家田 浩二
株式会社ファンカーズ 代表取締役
「過去ではなく、現在と未来を見る」という理念のもと、自社ローンを活用した車の購入サポートを展開。金融事故や信用不安を抱える方でも愛車を手にできる環境づくりに取り組み、車を通じた社会的信用の回復を全力でサポートしている。
コラム一覧に戻る