過去に支払いを遅らせてしまったり、オートローンの審査に落ちたりした経験があると、車を手に入れることを諦めかけてしまうかもしれません。
しかし、一般的なマイカーローンの審査に不安がある方でも、購入方法や契約の仕組みを工夫すれば車を手に入れる方法は十分に存在します。
本記事では、ローンが組めない方向けの具体的な選択肢から、審査に落ちる主な原因、信用情報の確認方法、負担を抑えて希望の車に乗るポイントまでをわかりやすく解説します。
自社ローンをはじめとした柔軟な選択肢を知ることで、通勤や日々の暮らしに必要な一台を無理のない計画で手に入れられるようになります。
ローンが組めない人が車を手に入れる5つの選択肢
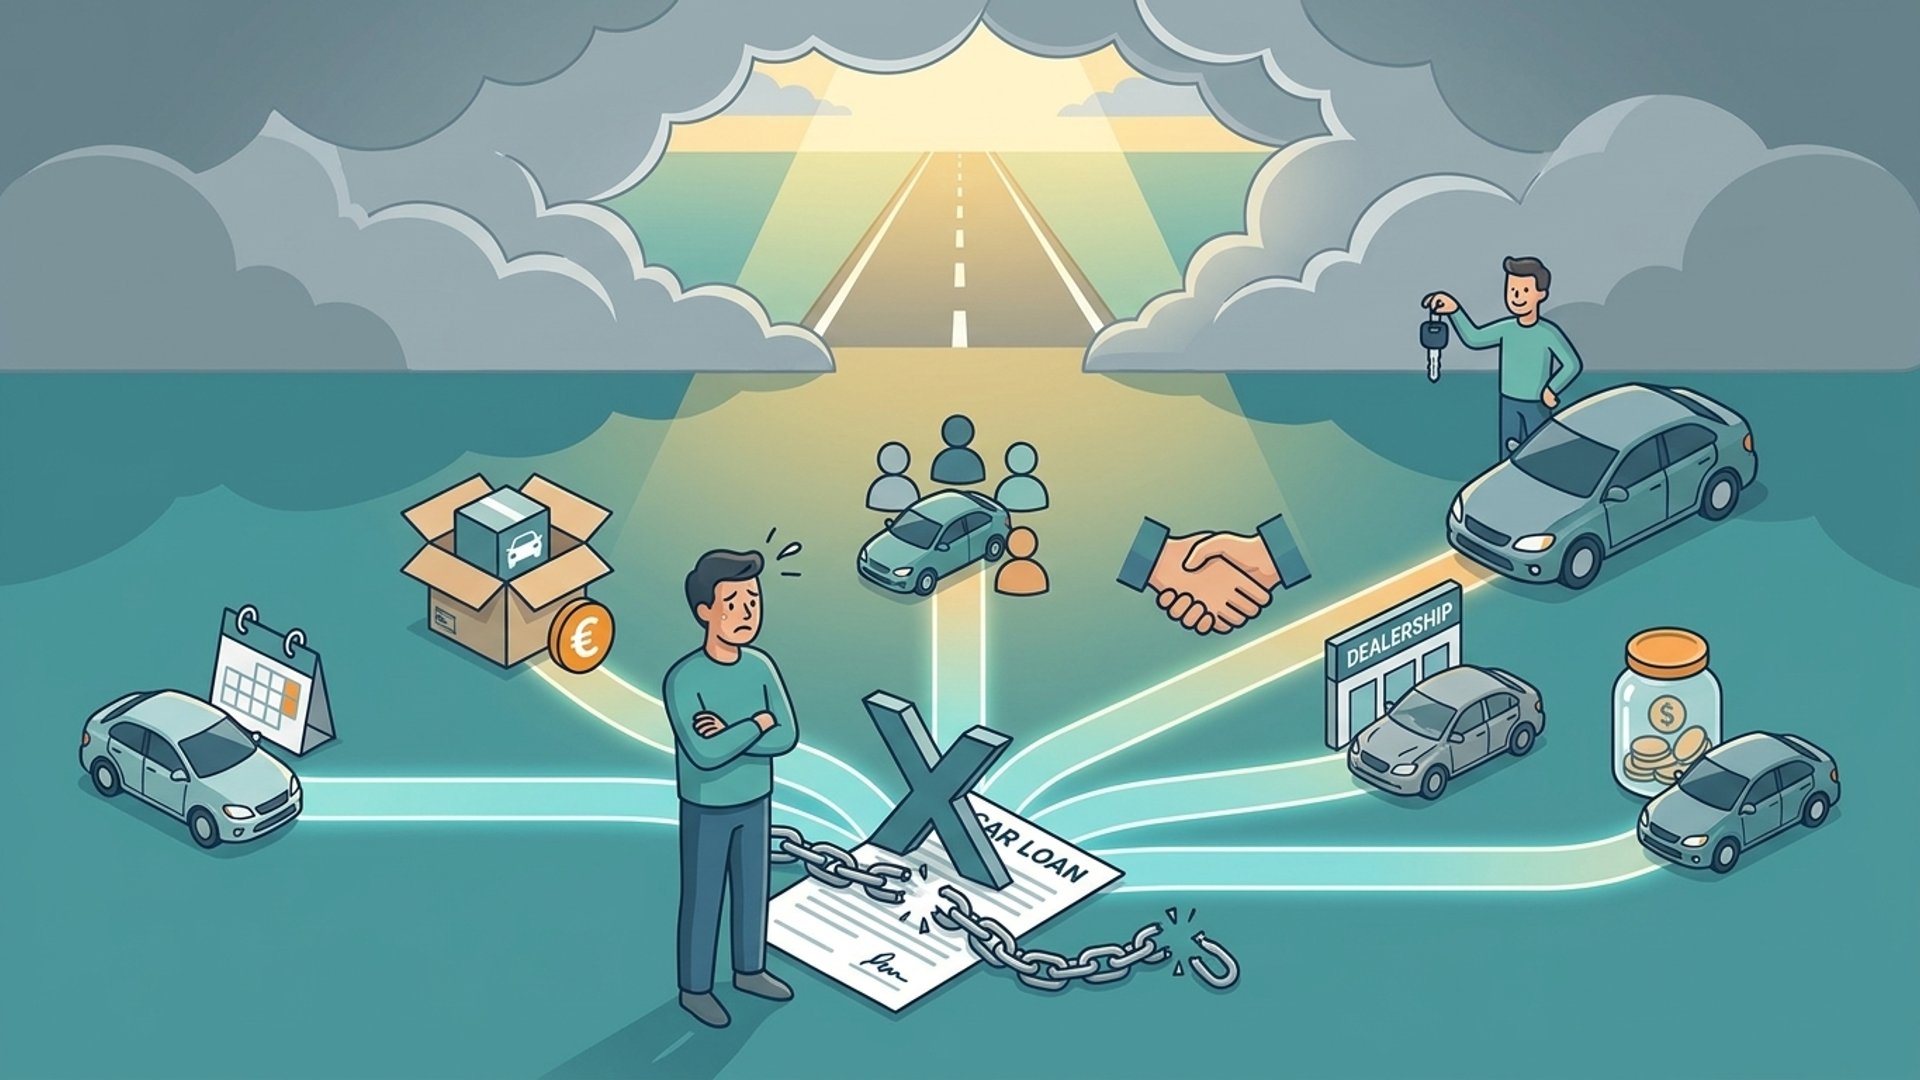
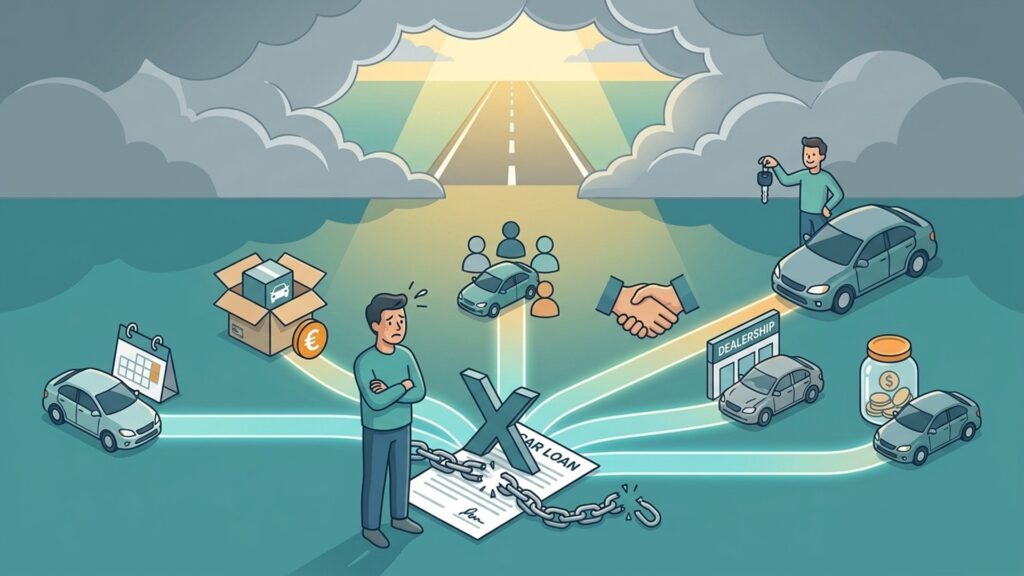
結論として、信販会社や銀行のオートローンに通らない場合でも、車を手に入れる現実的な手段は5つ存在します。購入方法や契約形態を工夫することで、現在の収支状況に応じたカーライフをスタートできます。
主な選択肢として、以下の5つの方法が挙げられます。
- 販売店と直接契約する自社ローン
- 定額料金で車を借り受けるカーリース
- 審査不要で乗れる格安中古車の現金一括払い
- 家族による購入や連帯保証人を立てる方法
- 必要な期間だけ車を確保するカーシェアやレンタカー
それぞれの仕組みや特徴を比較し、ご自身のライフスタイルに最適な手段を見極めることが大切です。
1. 販売店と直接分割払い契約を結ぶ自社ローン
自社ローンは、中古車販売店が信販会社を通さずに独自で分割払いの受け付けを行う仕組みです。審査基準や運用ルールは事業者ごとに異なりますが、割賦販売法の規定に沿って支払総額の明示や書面交付が行われます。
店舗ごとに基準は異なるものの、信販会社を通さないため、過去の信用情報よりも現在の安定した収入や返済能力を重視して審査される傾向があります。
ただし、契約前に、頭金や手数料の有無、月々の支払額・支払回数、完済までに支払う総額を確認し、維持費も含めて無理のない予算かを判断することが大切です。
株式会社ケイズコーポレーションが運営する自社ローン中古車専門店の「ファンカーズ(当サイト運営会社のサービスです)」では、信販会社を通さず店舗と直接契約を結ぶため、他社で断られた方の相談も受け付けています。
2. 審査基準が異なるカーリースの利用
カーリースは、月々定額の料金を支払って車両を一定期間借り受けるサービスです。カーリースによっては、車両本体代金に加えて各種税金や車検費用が月額料金に含まれます。
審査は提携する信販会社や各社独自の基準で行われるため、一般的なマイカーローンで否決された場合でも判定基準の違いにより利用できるケースがあります。
ローン審査に不安がある人向けのプランを用意するサービスもあるため、選択肢として検討してみるのも良いでしょう。
3. 現金一括払いによる格安中古車の購入
ローン審査そのものを完全に回避したいなら、手元の資金で購入できる格安中古車の現金一括払いが適しています。総額30万円〜50万円程度の車両を選べば、分割払いの審査を受けることなく納車が完了します。
なお、実際の支払総額は車種・年式・走行距離や地域によって変動するため、諸費用を含めた見積もりを事前に確認することが大切です。
購入時の初期費用はまとまって必要になりますが、購入後に月々のローン返済が発生しないため家計の管理が非常にシンプルです。
4. 家族による購入や連帯保証人を立てる方法
本人の信用情報に不安がある場合、安定収入のある家族が契約者として返済責任を負い、家族用の車を購入する方法や、連帯保証人を立てて申し込む方法が考えられます。
ただし、対象となる家族の範囲や使用者の条件はローン商品によって異なります。名義だけを借りて申し込まず、実際の使用者を契約先に伝えて確認してください。
また、安定収入のある連帯保証人を設定することで、購入が可能になる場合もあります。ただし、連帯保証人にも契約者と同様の支払い責任が生じるため、十分な理解と同意が必要です。
5. 必要な期間だけ使うカーシェアやレンタカー
毎日の通勤ではなく週末の買い物や一時的な用事だけで車を使うなら、カーシェアやレンタカーの利用も選択肢になります。車を所有せず、利用時間や日数などに応じて料金を支払うため、車両購入代や毎年の自動車税、定期的な車検代を個別に支払う必要はありません。
利用時間や距離などの条件によっては、マイカーを購入して所有するよりも費用を抑えられます。
関連記事:中古車の分割払いとは?審査に不安がある場合の方法や条件も解説
自動車ローンの審査に落ちてしまう主な原因
マイカーローンの審査に落ちる主な原因は、信用情報の金融事故や返済比率の超過、収入の不安定さにあります。信販会社や金融機関は貸し倒れを防ぐため、独自のスコアリングと信用情報の照会を厳格に実施しています。
審査落ちを招く主な要因は以下の4点です。
- 信用情報機関に記録された金融事故情報
- 年収に対する年間返済総額(返済比率)の超過
- 勤続年数の短さや雇用形態による収入の不安定さ
- スマートフォン端末代金やクレジットカードの支払い遅延
信用情報機関への金融事故情報の登録
クレジットカードや各種ローンの支払いを長期間延滞すると、信用情報機関に延滞情報が登録されます。
銀行や信販会社は審査の際に必ず信用情報を照会するため、長期延滞の記録が残っている期間は一般的なオートローンの審査通過が難しくなります。
年収に対する年間返済額の割合の高さ
オートローンの審査では、年収に占める年間返済総額の割合を示す「返済負担率(返済比率)」が重視されます。審査基準は金融機関によって異なりますが、他社借入を含めた返済比率の上限の目安として、25%〜35%程度と紹介されているケースも確認されています。(参考:三菱UFJ銀行のマイカーローン解説)
すでに消費者金融からの借入やクレジットカードのリボ払い残高が多い場合、返済負担が大きいと判断され、審査で否決されることがあります。
新たなローンを申し込む前に、既存の返済残高をできる限り減らしておくことが審査通過の鍵です。
勤続年数や雇用形態による収入の不安定さ
金融機関は、毎月途切れずに返済を継続できる安定した収入があるかを細かく確認します。そのため、勤続年数が短い場合や収入が不安定な場合は、審査に影響することがあります。
年収の金額そのものだけでなく、収入の継続性や勤続先の規模・業種などもスコアリングの対象として評価されます。
転職直後の方は、申込先の勤続年数に関する条件を確認しましょう。
スマートフォン端末代金やクレジットカードの支払い遅延
見落としやすい原因として、スマートフォンの端末代金を分割払い(割賦販売契約)で購入しているケースが挙げられます。毎月の通信料金と一緒に請求される端末の分割代金は、支払いが遅れると信用情報機関に遅延情報が登録されることがあります。
たとえ数千円程度の少額であっても、信販会社からは「約束期日を守れない返済遅延」として認識されるため注意が必要です。
日頃から端末の分割代金やクレジットカード代金の引き落とし口座の残高管理を徹底し、遅延を防ぐ習慣をつけましょう。
関連記事:カーリースの審査に通らないのはなぜ?理由と落ちた後の対処法を解説
自身の信用情報を確認するための開示請求手順
ローン審査に不安がある場合は、信用情報機関への開示請求で現在の登録状況を確認できます。 開示によって審査の否決理由を特定できるわけではありませんが、自身の登録状況を客観的に把握し、今後の対策を検討する材料にできます。
主な個人信用情報機関は以下の3機関です。
- 株式会社シー・アイ・シー(CIC):クレジットカードや信販会社、携帯キャリアが中心
- 株式会社日本信用情報機構(JICC):消費者金融や信販会社が中心
- 全国銀行個人信用情報センター(KSC):銀行や信用金庫が中心
CIC(割賦販売・クレジットカード等)の開示方法
株式会社シー・アイ・シー(CIC)は、信販会社やクレジットカード会社、携帯電話会社などが多く加盟する指定信用情報機関です。スマートフォンから申し込むインターネット開示を利用すれば、その場で開示報告書のPDFをダウンロードできます。
オンライン開示の手数料は500円(税込)で、PayPayやクレジットカード、キャリア決済などで支払いが可能です。(出典:CIC「インターネットで開示する」)
クレジット情報は、契約期間中および契約終了から5年間保有されます。報告書の「返済状況」欄に「異動」とある場合は、長期延滞や保証会社による返済、破産などを示します。
JICC(消費者金融・信販等)の開示方法
株式会社日本信用情報機構(JICC)は、消費者金融会社や信販会社が主に加盟している信用情報機関です。公式のスマホアプリから本人認証を行い、必要情報を送信することでスムーズに請求できます。
アプリ経由の開示手数料は700円(税込)となっており、結果はアプリから確認できます。(出典:JICC「本人による開示申し込み(スマホ申込)」)
借入残高や契約内容、過去の延滞解消日などが詳細に記録されているため、消費者金融の借入履歴を確かめたい場合に適しています。
KSC(銀行・信用金庫等)の開示方法
全国銀行個人信用情報センター(KSC)は、一般社団法人全国銀行協会が設置・運営する、銀行や信用金庫などが加盟する機関です。Webサイトからのオンライン申し込みに対応しています。
インターネット開示の手数料は800円(税込)で、登録したメールアドレス宛に開示報告書の案内が届きます。(出典:KSC 本人開示の手続き)
なお、取引情報は契約期間中および契約終了日(完済していない場合は完済日)から最長5年間、官報情報は破産・民事再生の手続開始決定日から最長7年間登録されます。
関連記事:債務整理中・完済後に車ローンは組める?申込時期と別の購入方法を解説
一般的なマイカーローンの審査に通りやすくする対策
一般的なマイカーローンの審査通過率を高めるには、借入希望額の圧縮と既存借入の返済を事前に行うことが効果的です。金融機関側が懸念する貸し倒れリスクを軽減できれば、審査の承認ラインに届きやすくなります。
具体的な対策として、以下の3点が挙げられます。
- 頭金の投入や車種変更による借入希望額の引き下げ
- 既存のクレジットカードやリボ払い残高の早期返済
- 審査基準の異なる別のローン会社や販売店提携ローンの検討
申し込み前の準備を丁寧に進め、返済能力に見合った無理のない資金計画を金融機関に提示しましょう。
頭金の用意や車種の見直しで借入希望額を抑える
ローンの審査難易度を下げる最も基本的なアプローチは、融資を受ける借入希望額そのものを小さく設定することです。頭金を用意したり、希望車種を手頃な中古車に見直したりしましょう。
借入総額が下がれば年収に対する返済比率が改善され、金融機関のスコアリング基準をクリアしやすくなります。
まずは手元の貯蓄から無理のない範囲で頭金を拠出できないか検討してみましょう。
他社の借入残高を減らして返済比率を下げる
現在利用しているクレジットカードのキャッシングやカードローン、リボ払い残高がある場合は、繰り上げ返済や一括返済で残高を圧縮します。
借入件数や借入総額を減らしておくことで、新規のオートローン審査における信用度を高められます。
審査基準が異なる別のローン会社を検討する
自動車ローンには、銀行のマイカーローンや販売店が提携する信販会社のローンなどがあり、それぞれ審査基準が異なります。金利が低い銀行ローンは審査が厳格ですが、中古車販売店が提携する信販会社のローンは比較的柔軟に対応される傾向があります。
一度特定のローン審査に落ちた場合でも、別のローン会社へ相談してみる余地があります。
販売店の担当者に現在の状況を率直に相談し、申込条件や返済計画に合うローンを提案してもらいましょう。
審査に不安がある人に向いている自社ローンの特徴と注意点
信販会社のオートローン審査に通らない方にとって、販売店が直接分割払いを受け付ける自社ローンは有力な選択肢の一つです。自社ローンなら、過去の信用情報だけでなく、現在の返済能力などをもとに独自審査が行われます。
自社ローンを検討する際の主なポイントは以下の3点です。
- 過去の金融事故にとらわれない独自の審査基準
- 金利の代わりに諸費用や保証料が含まれる料金の仕組み
- 契約前に確認しておくべき車両保証と支払総額の内訳
ただし、一般的なオートローンとは契約形態や費用構成が異なるため、メリットと注意点の双方を正しく理解した上で契約を結ぶ必要があります。
過去の信用情報よりも現在の返済能力を重視する独自基準
自社ローンは販売店とお客様が直接分割払い契約を結ぶため、信販会社を介さず独自の基準で審査を行う店舗が一般的です。過去に延滞や債務整理の経験があったとしても、現在安定した収入があり毎月の支払いが可能であれば柔軟に相談に応じてもらえます。
なお、販売店によっては信用情報の照会を行わない場合もありますが、すべての自社ローンが照会を行わないわけではありません。自社ローンと表示していても外部チェックを行うケースがあるため、契約前に販売店へ審査基準を確認しておくと確実です。
例えば、ファンカーズでも、パート・アルバイト・年金受給者・シングルマザーなど、他社でローンを断られた方からの審査相談を幅広く受け付けています。
特に「みんなのマイカー応援プラン」は、サポーター(連帯保証人)2名を立てることで信販会社のオートローン審査なしで申し込みでき、GPSや遠隔エンジン停止装置を取り付けずに乗れる安心のプランです。
現在の家計収支や支払いに対する前向きな姿勢がしっかりと評価されるため、まずは気軽に相談してみることが大切です。
金利の代わりに諸手数料が含まれる料金体系の仕組み
自社ローンでは、金利が0%でも、分割払いに伴う保証料や管理手数料が発生する場合があります。
利息や手数料の取り扱いは販売店ごとに異なるため、月々の支払額だけでなく完済までの支払総額の内訳を契約前に見積書で必ず確認することが大切です。
月々の支払いに維持費を加え、家計に無理のない範囲で契約を進めましょう。
契約前に確認しておくべき保証内容と車両状態
中古車を分割払いで購入するにあたっては、納車後の故障リスクをカバーするアフター保証の体制を事前にチェックしておく必要があります。万が一エンジンやエアコンなどの主要機構に不具合が起きた際、どこまで無償修理の対象となるのか保証期間とあわせて確認しましょう。
ファンカーズでは販売車両に対してAISなど第三者鑑定機関による検査を実施し、鑑定評価書を開示しているため、契約前に車の状態を客観的に把握できます。
安心できるカーライフを長く送るためにも、車両状態の透明性と保証内容の充実度を重視して店舗を選びましょう。
『過去に審査へ落ちたから今回も難しい』と決めつける前に、自分に合う支払いプランがあるか確認してみましょう。
\ カンタン無料審査!他社で断られた方もご相談ください! /
自社ローンを活用して安心して中古車を購入する流れ
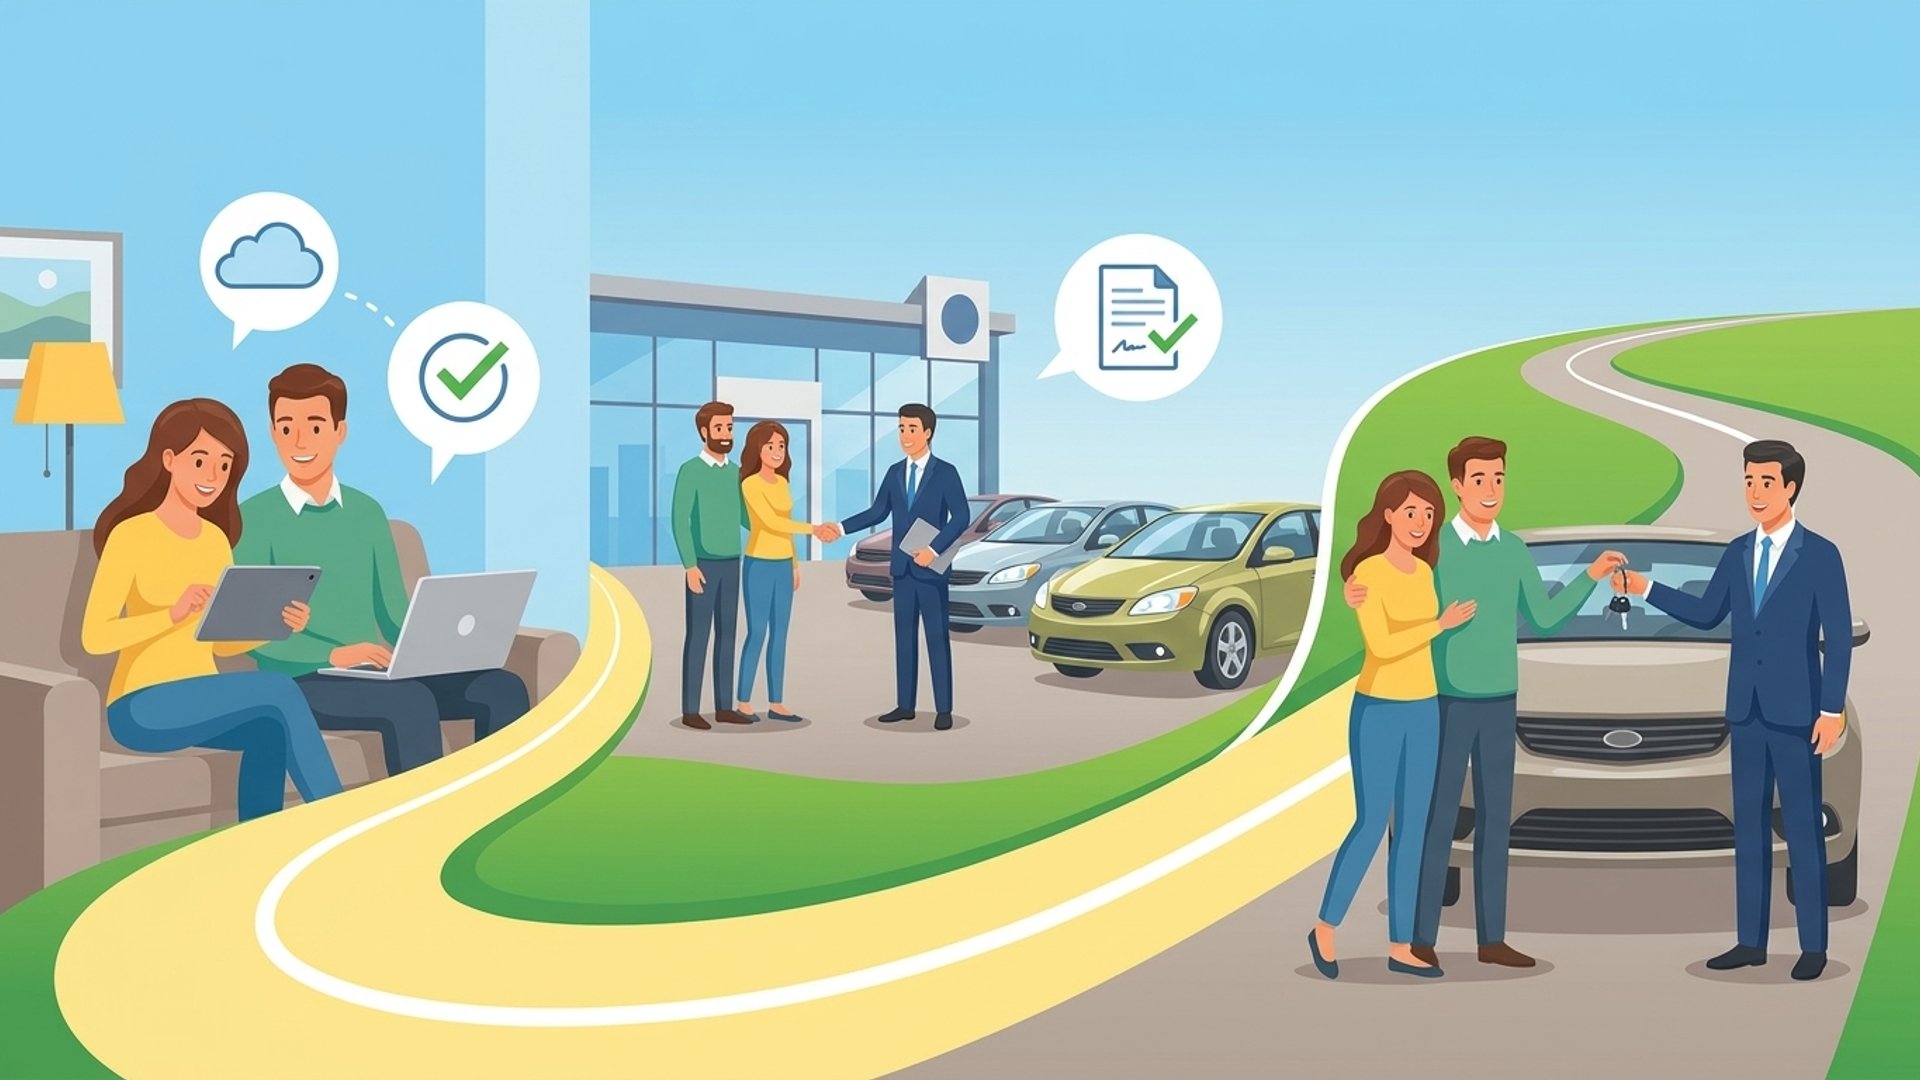
購入までの標準的なステップは以下の3段階です。
- Webフォームや公式LINEからの事前仮審査申し込み
- 予算に合わせた車両選びと鑑定書・保証内容の確認
- 必要書類の提出と本契約締結・点検整備後の納車
各ステップでの必要書類や契約条件を事前に把握しておくことで、納車までの手続きを円滑に進められます。
WebフォームやLINEによる事前仮審査の申し込み
Web申込後に詳細なヒアリングが行われ、最終的な契約審査は来店時や書類確認時に確定する流れが一般的です。
ファンカーズでもWebフォームや公式LINEからの事前審査に対応しており、来店前におおよその予算感やプランを把握できます。
スマートフォンから手軽に申し込めるため、仕事の合間や移動時間でもスムーズに手続きを進められます。
車両の状態確認と鑑定書・保証内容のチェック
仮審査を通過したら、提示された予算枠に合わせて希望する在庫車両の選定に入ります。走行距離や修復歴の有無、内外装の状態などを実車や第三者機関の鑑定書で入念にチェックしましょう。
購入後のトラブルを防ぐためにも、車両の品質状態と付帯する保証内容を契約前にしっかり確認してください。
書類提出と契約手続きから納車までのステップ
購入する車両が決定したら、必要書類を提出して本契約の手続きを進めます。運転免許証や住民票、必要に応じて収入を証明する書類(給与明細や源泉徴収票)などを提出し、分割支払計画書の内容に合意します。
店舗による点検整備や名義変更などの手続きを経て納車となります。中古車は、契約後から1〜3週間程度が一般的な目安です。(ただし、車両の状態や必要な整備、書類の準備状況などによって前後します。 )
遠方にお住まいの場合でも、LINEや郵送での契約手続きや全国納車に対応している店舗を選べばスムーズに車を受け取れます。
ローン審査に不安を感じる方が車を選ぶ際のチェックポイント
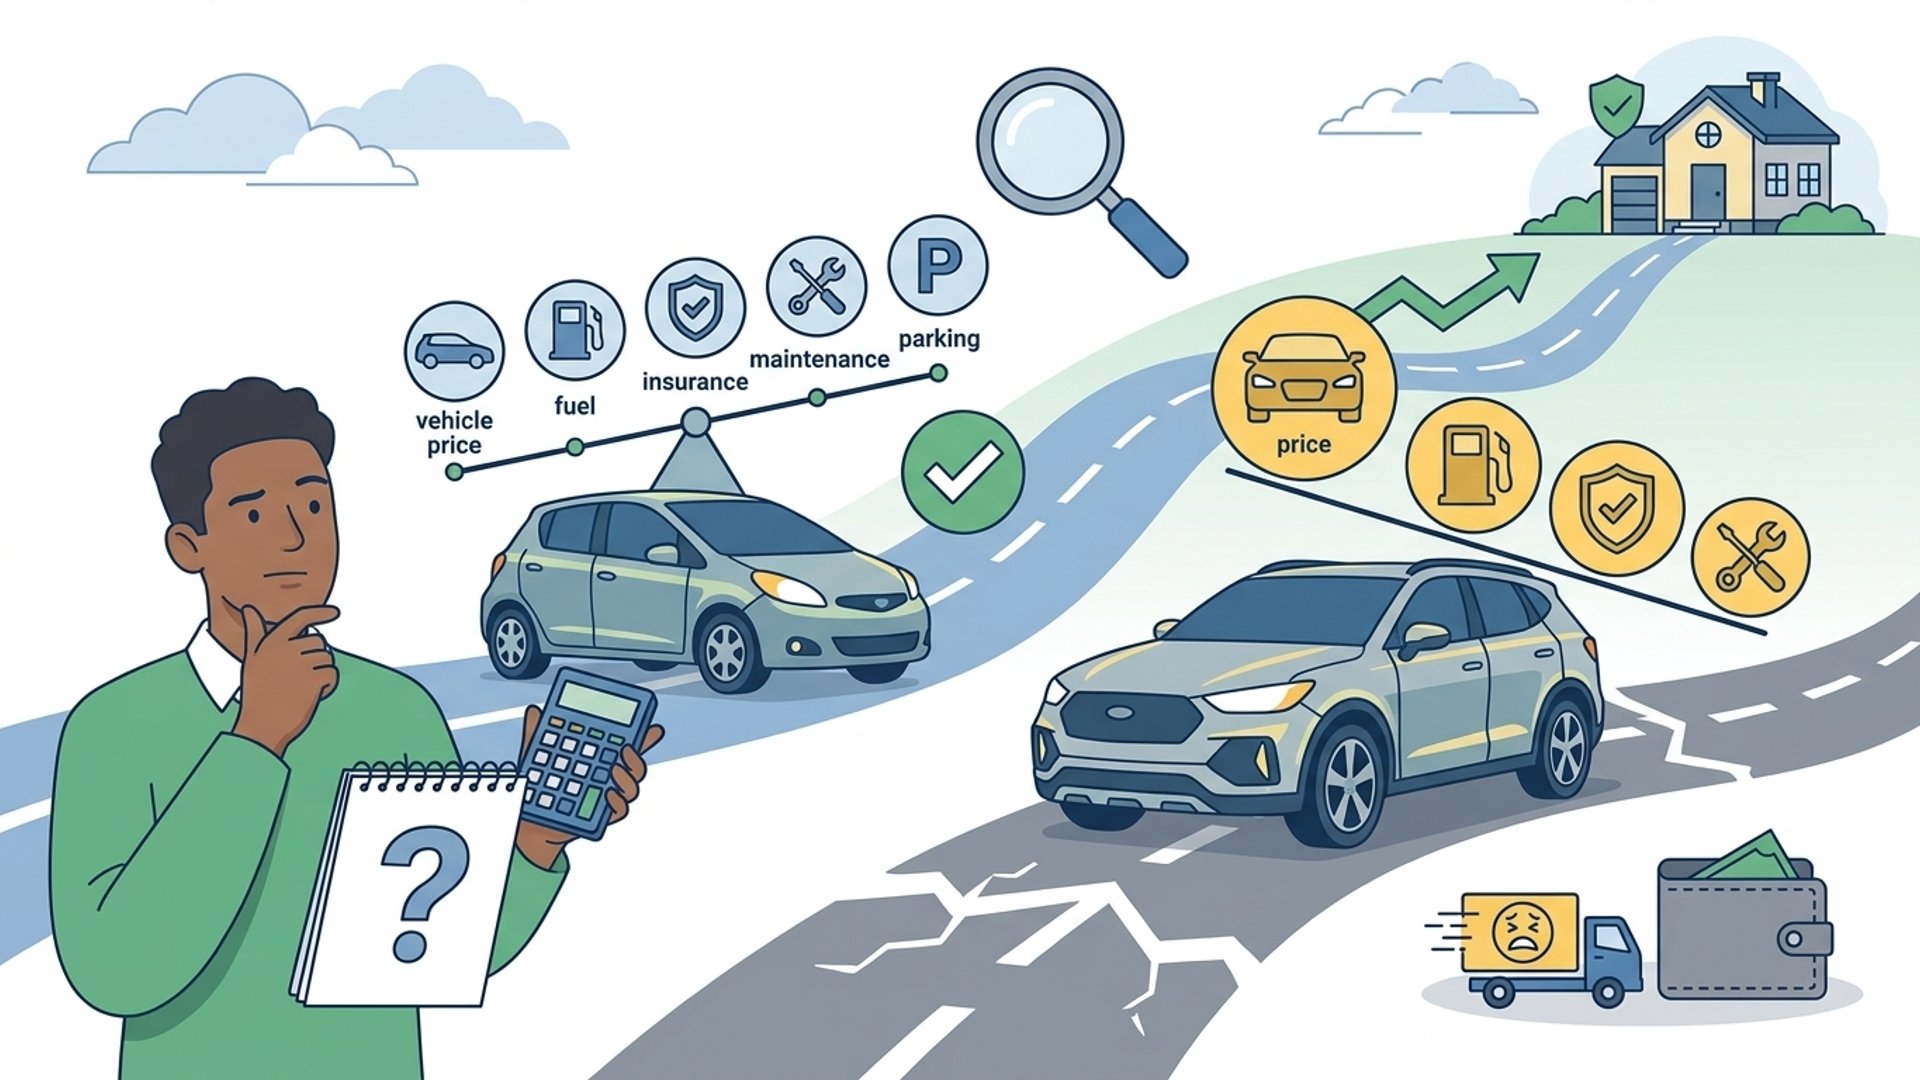
審査に不安がある方の車選びでは、車両本体の分割額だけでなく毎月の維持費を含めたトータルコストの試算が最も重要です。購入後の維持費を甘く見積もると、支払いが滞って車を手放す原因になりかねません。
車選びの段階で確認すべき項目は以下の通りです。
- 月額換算した維持費(税金・保険・ガソリン代等)の試算
- 納車後のトラブルを防ぐアフターサポートや故障保証の有無
購入前に具体的な費用項目を丁寧に洗い出し、余裕を持った資金計画を立てましょう。
車両価格だけでなく維持費を含めた予算設計
車を所有すると、毎月の分割支払金に加えて各種の税金や保険料、燃料代などの維持費が継続的に発生します。自動車税や重量税、自賠責保険料、任意保険料、駐車場代、消耗品交換代などを合算して月々の収支を計算しなければなりません。
以下は、維持費をイメージするためのモデルケースです。
※実際の費用は、車種・年式・走行距離・保険条件・整備内容・燃料価格などによって異なります。
| 費用項目 | 軽自動車のモデルケース (月換算) | 普通車1.5Lのモデルケース (月換算) |
|---|---|---|
| 自動車税・軽自動車税 (月換算) | 約900円 | 約2,500円 |
| 任意保険料(車両保険別) | 月2,000〜5,000円程度の例 | 月3,000〜6,000円程度の例 |
| 車検・法定費用積立 | 車検8万円なら約3,300円/月 | 車検10万円なら約4,200円/月 |
| ガソリン代 | 走行距離・燃費・燃料単価から算出 | 走行距離・燃費・燃料単価から算出 |
アフターサポートや故障時保証の充実度
予算を抑えるために低年式の中古車や走行距離の多い車両を選ぶ際は、販売店のアフター保証体制が極めて重要になります。納車直後にエンジンやトランスミッション、エアコンなどの重要部品が故障すると、突発的に10万円以上の修理費用が発生するリスクがあるためです。
納車前整備がしっかりと行われているか、自社保証または外部保証が付帯しているかを必ず確認して店舗を選びましょう。
保証内容が充実した車両を選ぶことで、保証対象となる故障の修理費負担を軽減できます。なお、保証範囲や期間は契約前に確認しましょう。
ローン組めない人が車を買う際のよくある質問
ローン審査に不安を抱える方からよく寄せられる代表的な質問に回答します。
事前に疑問や懸念を解消しておくことで、安心して購入相談や申し込みを進められます。
過去に延滞があっても自社ローンは利用できますか?
過去にクレジットカードやスマートフォン端末代金の分割払いに遅延があった方でも、自社ローンであれば利用できる可能性は十分にあります。
信販会社を通さず販売店が独自の基準で審査を行うため、過去の信用情報の履歴よりも「現在継続した収入があるか」「無理のない返済計画か」が重視されるためです。
現在の勤務状況や支払い能力などをもとに相談できる自社ローン取扱店を探してみましょう。ファンカーズの自社ローンもぜひ検討してみてください。
頭金なしやアルバイトでも車の分割払いは可能ですか?
頭金ゼロ円での契約や、アルバイト・パート勤務の方の分割払いに対応している販売店は存在します。
ただし、頭金がない場合は毎月の返済額が高くなるため、月々の収支バランスに見合った手頃な価格帯の車両を選ぶことが大切です。
ファンカーズでも、パート・アルバイト・年金受給者の方からの自社ローン相談を歓迎しています。
審査なしで車を購入できる方法はありますか?
現金一括払いであれば、一切のローン審査を受けることなく車を購入できます。
自社ローンで分割払いを利用する場合は、販売店独自の審査が必要ですが、独自のプランを活用することで信販会社による信用情報チェックを介さずに購入できるケースがあります。
例えばファンカーズでは、「みんなのマイカー応援プラン」といって、サポーター(連帯保証人)2名を立てることで信販会社のオートローン審査なしで車を購入するプランがあります。
まとめ:ローン組めない人が車を買うには?最適な方法を見つけよう
過去の支払い遅延や雇用形態などを理由にオートローンの審査に通らない場合でも、車を手に入れる手段は数多く用意されています。信販会社を通さない自社ローンの利用をはじめ、審査基準の異なるカーリースや現金一括での格安中古車購入、連帯保証人を立てる方法など、状況に応じた選択肢から最適なルートを選ぶことが可能です。
大切なのは、過去の金融トラブルに過度な不安を抱えるのではなく、現在の安定した収入に見合った無理のない資金計画を立てることです。車両本体の分割代金だけでなく、自動車税や車検費用、任意保険料などの維持費を含めた総額を計算し、生活を圧迫しない車種選びを心がけましょう。
ファンカーズでは、過去の信用情報にとらわれず、現在の返済能力を重視した自社ローン中古車販売を行っています。
愛知(名古屋緑本店・名古屋中店)、岐阜(多治見店・可児店)、大阪(大阪市店)、埼玉(さいたま店)、東京(八王子店)の実店舗に加え、Webフォームや公式LINEからの仮審査・相談にも対応しています。まずは気軽に現在の状況をご相談いただき、日々の暮らしや仕事を支える理想の一台を見つけてみてください。
家田 浩二
株式会社ファンカーズ 代表取締役
「過去ではなく、現在と未来を見る」という理念のもと、自社ローンを活用した車の購入サポートを展開。金融事故や信用不安を抱える方でも愛車を手にできる環境づくりに取り組み、車を通じた社会的信用の回復を全力でサポートしている。
コラム一覧に戻る